
El IPI Manufacturero subió 1,9% mensual y el ISAC 0,4%, según informó el INDEC. En la comparación interanual, la industria cayó 3,2% y el acumulado enero-agosto perdió 2,7%. El ministro Luis Caputo destacó el rebote, mientras economistas señalaron que no revierte la tendencia bajista.
El Instituto Nacional de Estadística y Censos (INDEC) difundió los informes de industria y construcción correspondientes a agosto. El Índice de Producción Industrial Manufacturero (IPI Manufacturero) registró una expansión de 1,9% respecto a julio en la serie sin estacionalidad, tras la caída de 5% en julio. En la comparación contra agosto de 2025, el IPI cayó 3,2%. El acumulado enero-agosto perdió 2,7% respecto a igual período del año anterior.
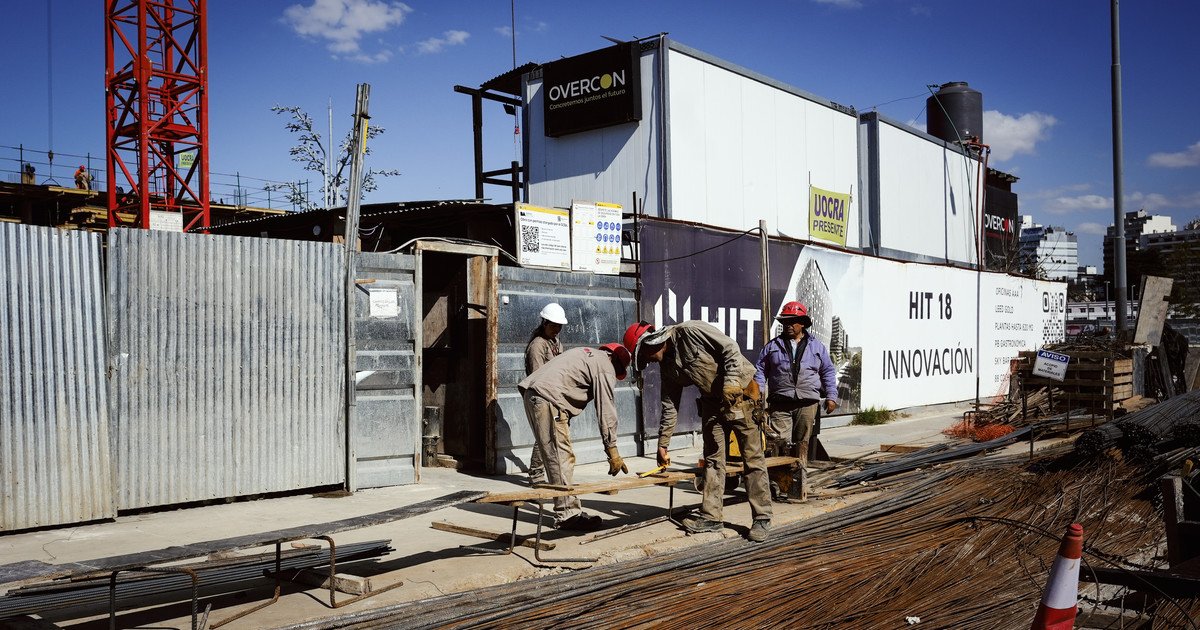
El Indicador Sintético de Actividad de la Construcción (ISAC) subió 0,4% mensual en agosto y acumuló una expansión de 0,8% en los primeros ocho meses del año.
Los datos de industria y construcción funcionan como anticipo de la actividad económica de agosto. En julio, el Estimador Mensual de Actividad Económica (EMAE) había caído 2,9% frente a junio. Los economistas señalan que el rebote de agosto no alcanzaría para revertir la tendencia bajista de la actividad, y que las proyecciones de aumento del PBI para este año se redujeron del 3,5% previsto en enero al 1,5% actual.
El ministro de Economía, Luis Caputo, escribió en la red social X: «La industria y la construcción crecieron en agosto». Y detalló que «6 de las 9 categorías en las que se desagrega el IPI registraron crecimiento en la comparación intermensual».
En términos de magnitud de las variaciones, se destacaron otros equipos, aparatos e instrumentos (9,8%), muebles y otras industrias manufactureras (4,3%), refinación del petróleo, químicos, productos de caucho y plástico (3,6%) y automotores y otros equipos de transporte (2,4%).
En el acumulado de los primeros ocho meses de 2026, la industria tuvo una baja de 2,7%. Caputo sostuvo que «este período incluye el mes de julio, donde se dio una combinación de shocks transitorios con un impacto generalizado sobre el nivel de actividad».
Diego Coatz, director de I+D, afirmó: «El rebote recupera sólo una parte de lo perdido y mantiene el serrucho descendente. La actividad acumula una caída del 2,7% en el año. Sostener capacidad ociosa consume capital y compromete empresas y empleos: una fábrica puede aguantar meses cubriendo costos, pero no puede vivir indefinidamente así». Y agregó: «Proyectamos que este año desaparecerán unas 3.000 empresas industriales. El efecto sándwich se convirtió en torniquete: entre enero y agosto, los precios industriales subieron 8,3% en dólares, frente al 21% de los servicios y al 41% de la electricidad. Los costos avanzan y los márgenes se achican. No hay destrucción creativa, sino extinción regresiva que arrastra empleo e inversión».
Desde la consultora LCG señalaron que «solo cuatro sectores industriales se encuentran en niveles superiores a noviembre 2023: Alimentos (+5,3%), Refinación de petróleo (+12,5%), Industria Química (+3,9%) y Otro equipo de transporte (+10,1%). El resto de los sectores continúa por debajo, con caídas de dos dígitos en varios casos: Textiles (-43%), Maquinaria (-28%), Productos de metal (-28%), Productos minerales no metálicos (-27%), Caucho y plástico (-26%), Prendas de vestir (-22%), Otros equipos (-20%), Automotriz (-19%) y Tabaco (-12%)».
LCG agregó: «La modesta recuperación de agosto, luego del porrazo de julio, confirma la persistencia de una dinámica pobre en la actividad de ambos sectores. Hacia adelante, no vemos drivers claros que impulsen una recuperación sostenida». En el caso de la construcción, «las expectativas de una mayor ejecución de obras tanto públicas como privadas siguen bastante acotadas. Para la industria, en tanto la demanda interna deprimida, la mayor competencia de las importaciones y la inflación en dólares continúan actuando como lastres sobre la actividad». La proyección de LCG es una caída de 2,1% de la industria en 2026, con la construcción disminuyendo en el margen.
Para Santiago Casas, economista jefe de EcoAnalytics, «agosto no cambia el diagnóstico. La economía ligada al mercado interno sigue sin encontrar un motor de crecimiento y por eso la industria y la construcción continúan operando en niveles bajos. El gobierno tendrá el gran desafío de que se reactive la demanda doméstica sin desanclar el programa económico. Que vuelva el crédito en pesos sería primordial, pero aún no se ve una mejora pronunciada».