
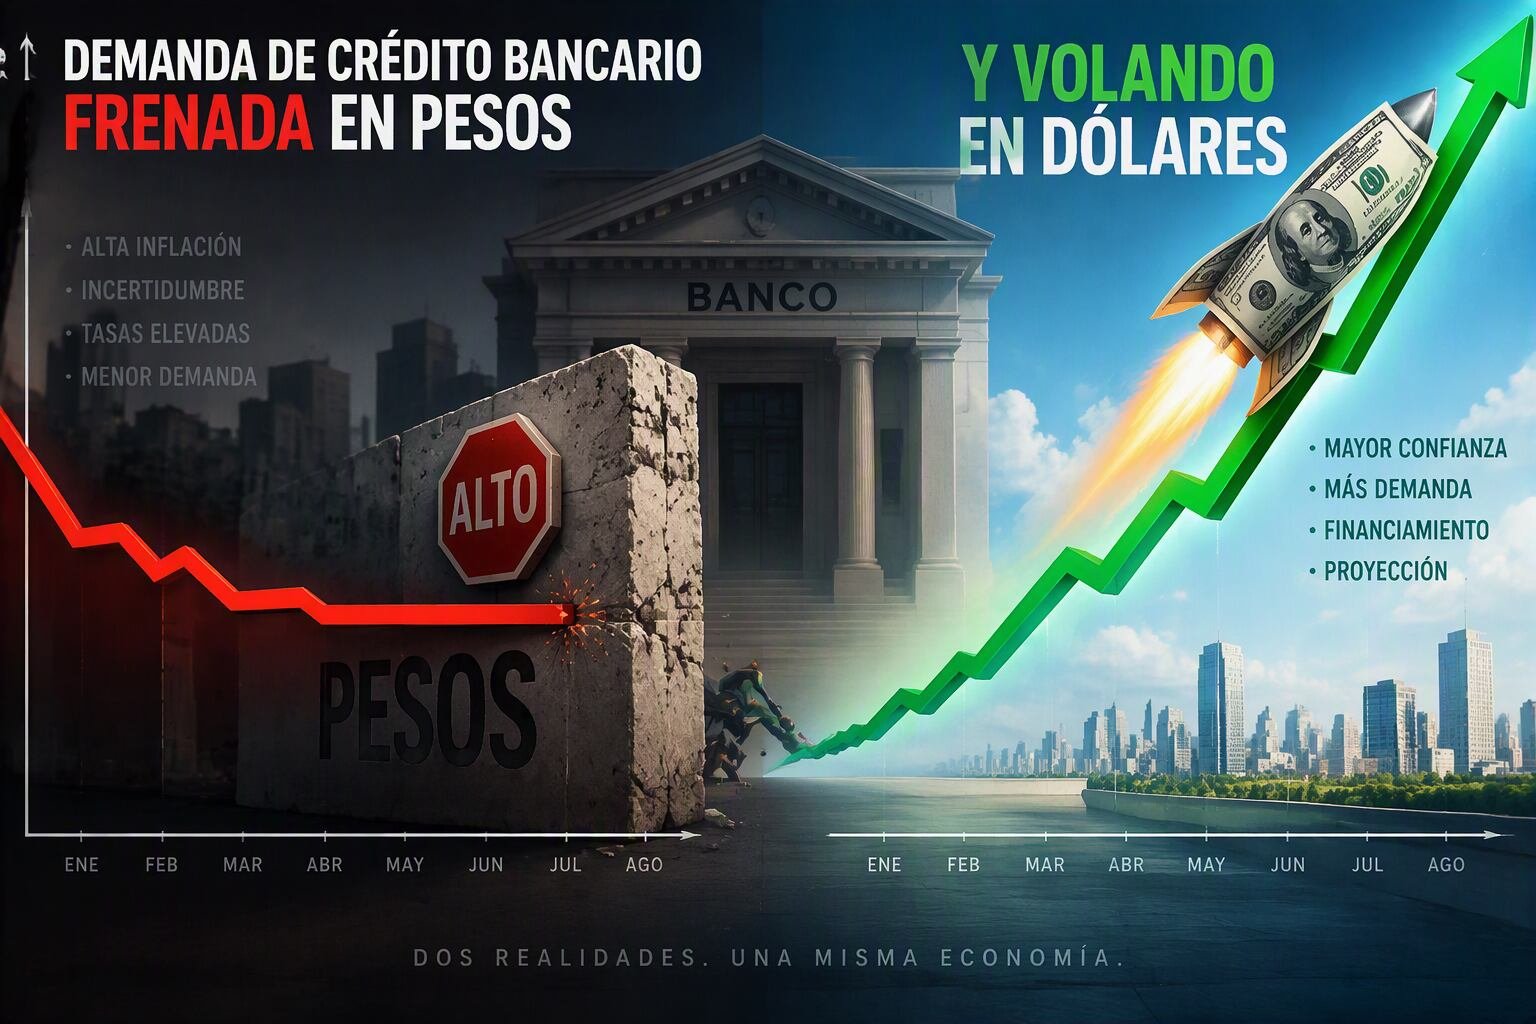
El stock de crédito al sector privado creció 1,45% en pesos en septiembre, por debajo de la inflación estimada, mientras que el financiamiento en dólares alcanzó un nuevo récord de US$26.230 millones. Analistas y bancos prevén que la tendencia continúe en los próximos meses.
El crédito al sector privado en pesos registró en septiembre un aumento nominal de 1,45%, al pasar de $107,7 billones en agosto a $109,2 billones, según datos oficiales publicados el miércoles 30. En el mismo período, la inflación estimada por consultoras privadas se ubicó entre 1,7% y 1,9%, mientras que el IPC oficial se difundirá el martes 13. En lo que va del año, el crédito en pesos acumula un alza de 19%, por debajo del 21,3% de inflación verificado hasta fin de agosto.
Guillermo Barbero, socio y vicepresidente ejecutivo de First Capital Group, explicó que parte de esa expansión nominal no se habría originado en un crecimiento de las carteras, sino en la inclusión de «una parte de los intereses activos que no se pudo cancelar y se capitalizaron para el mes siguiente».
En contraste, el crédito en dólares creció 3,7% en septiembre, equivalente a casi US$1000 millones, la quinta vez que lo hace a ese ritmo en el año. En términos reales, la expansión promedio fue de 2% y el stock superó los US$26.230 millones, un nuevo máximo. Así, acumula un crecimiento de 41% en 2026.
Los datos reflejan una divergencia entre los sectores favorecidos por el modelo económico —energía, minería y agro, que aportan exportaciones y divisas— y los ligados a la demanda interna —industria, comercio y construcción—, que muestran tasas de actividad bajistas.
Según analistas, esta brecha se ve agravada por el apretón monetario que mantiene la administración Milei, a pesar del anuncio de fines del año pasado sobre una remonetización de la economía que no se concretó. La morosidad en niveles altos excluyó del crédito a 5,8 millones de argentinos.
En los últimos dos meses, la Base Monetaria aumentó 0,5% nominal punta a punta, con una inflación acumulada de 3,9% en el período, lo que implicó una contracción real. En términos anuales, la Base Monetaria creció 11,7% nominal contra una inflación de 33,6%, una contracción real de 16%, según Quantum Finanzas. La circulación monetaria creció 21,6% y los billetes y monedas en poder del público, 23,3%, con caídas reales de 12 y 10,3 puntos, respectivamente.
El ministro de Economía, Luis Caputo, afirmó días atrás: «La base monetaria prácticamente no creció en el último año. Los que creen que van a salir pesos de algún lado para comprar dólares, no; sepamos que la cantidad de pesos es limitada».
Consultados sobre las perspectivas, analistas y bancos se mostraron escépticos respecto de un repunte del financiamiento. Un gerente de cartera de un banco privado señaló: «Con una actividad que, en los sectores afectados, no levanta cabeza, ingresos muy amesetados e incertidumbre creciendo, imaginamos que lo que viene será lo mismo: crédito en dólares creciendo y en pesos vegetando, porque, en el caso de las empresas, ya ni es un tema de tasas: es un tema de falta de demanda».
Otro ejecutivo del sistema mencionó que la flexibilización normativa para que empresas con ingresos en pesos puedan pedir crédito en dólares, implementada hace 45 días, aún no tiene impacto: «Varios bancos ya trabajaron esa opción internamente, pero todavía no concretaron nada. Otros decidieron que no asumirán el descalce de monedas y los que sí avanzaron lo hicieron en pequeños montos y con algunos desarrolladores inmobiliarios bien calificados».
Santiago Casas, economista jefe de EcoAnalytics, sostuvo que la evolución del crédito estará condicionada por «la incertidumbre sobre la tasa de fondeo futura en el mercado monetario». Explicó que «hoy no hay una tasa de referencia que garantice el fondeo de liquidez de los bancos» y que el mercado anticipa que el BCRA permitirá un aumento de tasas ante presiones cambiarias, lo que paraliza el crédito.
Desde la consultora LCG evaluaron: «La mora en niveles sostenidamente altos impone una dinámica de retracción del crédito tanto por el lado de la demanda —por la creciente carga de la deuda en los ingresos familiares— como por el lado de la oferta —a partir de una calificación más exigente de sus clientes—. Por esta razón, no esperamos que se reactiven con fuerza los préstamos en pesos, lo que condiciona más una recuperación de la actividad».
El índice de confianza de la Universidad Di Tella cayó 5,9% en septiembre y acumula una baja de 21,4% desde diciembre.